Pour l’historique, la participation est instaurée en France en 1967 pendant la croissance des 30 glorieuses années économiques. L’idée est de trouver une troisième voie entre communisme et capitalisme, et de redistribuer une part des bénéfices de l’entreprise aux salariés.
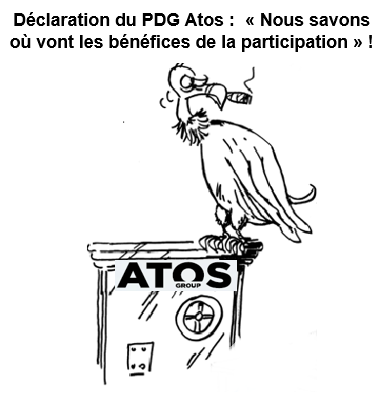
C’était sans compter sans l’avidité débridée des mécanismes de la finance internationale – pour la plupart des grands groupes, à coups de holding, de mouvements de fonds, de paradis fiscaux, – qui ont dévitalisé les comptabilités afin de faire apparaitre peu de bénéfices dans les pays producteurs, l’argent étant transféré ailleurs… Rien d’illégal vous pensez bien, cela s’appelle de l’optimisation financière !
Revenons à Atos, pour la participation en France sur une année complète, le montant est de quelque 200 euros.
De 2015 à 2025, la masse salariale est en moyenne de 625 Millions € et évolue peu alors que les effectifs diminuent de 12000 à 8000 salariés.
La participation possède une moyenne de 0,25 % de la masse salariale, avec le point le plus bas en 2015 de 0,13%, le plus haut en 2023 de 0,43%, et en 2025 un pourcentage de 0,31.
Pour le cru 2025, la direction explique que « Le versement de la participation n’a pas pu être réalisé dans le délai légal, fixé au premier jour du sixième mois suivant la clôture de l’exercice, en raison de l’attente de la validation définitive des résultats de certaines entités et que des intérêts de retard sont versés ».
A la question en CSE : « Quelles entités ? » Pas de réponse ! Tout cela est peu crédible. Peut-être qu’une explication se trouve dans les comptes semestriels qu’il faut embellir… Atos est si empreint d’emprunts, qu’il arrive à déclencher des intérêts sur des montants légaux dus aux salariés !
Vos représentants du personnel demandent des explications qui ne viennent pas. Et comme la loi le permet, décident à la majorité de voter une expertise en complément de l’analyse économique de l’entreprise sur :
- le mécanisme de calcul de la participation au titre des résultats 2025.
- les éléments financiers et comptables ayant servi de base au calcul
- la conformité du calcul réalisé par l’entreprise au regard des dispositions légales.
- l’analyse des différentes méthodes de calcul possibles ainsi que leurs impacts sur le montant de participation attribué aux salariés ;
La direction n’apprécie pas qu’on lui demande des comptes sur ces comptes. Comme s’il fallait croire mordicus la belle parole des financiers qui nous dirigent…