Un Rubik cube ! L’organigramme juridique du groupe Atos présenté en CSE ressemble à ce jeu de casse-tête géométrique. L’explication principale en serait la conséquence de la partition mortifère Atos-Eviden de 2023.
Aujourd’hui le groupe se retrouve avec des sociétés holding, des sociétés en cours de liquidation, des sociétés dormantes, et des sociétés Atos ou Eviden… Les effectifs sont décorrélés des boites. Une société peut posséder peu de salariés, faire peu d’activités, mais parfois il est utile de garder une structure inactive, dixit la responsable juridique.
2 blocs de sociétés juridiques sont à retenir :
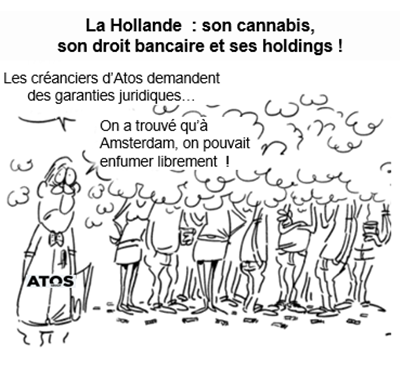
- Les 19 sociétés sous la soumission d’une double holding de droit néerlandais, statut juridique assurant les garanties pour les créanciers d’Atos.
- Les 9 sociétés sous golden share de l’Etat français qui possède ainsi un droit de veto sur les décisions du conseil d’administration. Pour nommer les sociétés actives jugées stratégiques, il s’agit d’Avantix, d’Evidian, Keynectis, Atos digital security, Seres.
- Sur l’ensemble des raisons juridiques, le groupe a déjà identifié 5 sociétés à liquider.
La direction insiste sur le fait qu’il n’y a plus de projets de vente d’entités, que la réorganisation juridique est nécessaire et que le groupe est en trésorerie positive ce qui n’était pas arrivé depuis des années… Ce qui n’est pas dit, ce sont les optimisations comptables et les instructions drastiques données au contrôle de gestion pour arriver à ce résultat embelli.
Il faudrait tout de même se poser la question : Qui possède Atos. Qui sont les créanciers ? :
- Le PDG d’Atos P. Salle, proclame qu’il n’existe pas de mur de la dette pour l’entreprise.
- Cependant, une renégociation a été menée en mai 2026, pour aboutir à une suspension de remboursement et une dette à régler de près de 3,1 milliards € à partir de 2030.
- La dette d’Atos est décalée de 2 ans pour un montant plus élevé. Si ce n’est un mur alors c’est une falaise…
- Les financiers-propriétaires via la double holding hollandaise ont donc la main en garantie sur une entreprise surendettée dont l’activité en France est dédiée en majorité aux services numériques de l’Etat.
- La directrice juridique a expliqué aux représentants du personnel que le rachat de dettes par de nouvelles dettes avec un intérêt moindre était une bonne chose pour l’entreprise. Elle n’a pas précisé surtout que le PDG est intéressé par des millions de prime !
- Et qui sont donc ces créanciers ? On ne sait pas ! La direction refuse de répondre, et précise que cela change tout le temps !
A cela, s’ajoutent les actionnaires Atos, qui peuvent être des créanciers ou pas…
- La société Atos SE est de droit européen. Les 5 premiers actionnaires possèdent près de 30% du capital du groupe Atos. Les 70% restants sont émiettés entre de multiples petits porteurs et donc n’ont pas d’influence.
- Ces 5 principaux actionnaires sont : Melqart Asset et Tresidor Investment basés à Londres, D. E. Shaw & Co. LP basé à New-York, ce sont des fonds spéculatifs. Il y a aussi Goldman Sachs basé à Londres et ING Bank basé à Amsterdam, qui elles sont des banques d’investissement.
En conclusion, le groupe Atos n’a pas d’actionnaire de référence. Atos est pris en étau entre des fonds étrangers créanciers et des actionnaires spéculatifs. Ce qui est une aberration pour la France où Atos produit majoritairement pour les services publics.
Il est temps de remettre de l’ordre par une nationalisation temporaire permettant d’assainir l’organisation et les finances. C’est ce que prône la CGT depuis 2023…